Domain faschingsportal.de kaufen?
Wir ziehen mit dem Projekt
faschingsportal.de um.
Sind Sie am Kauf der Domain
faschingsportal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain faschingsportal.de kaufen?
Wo finde ich die Fahrzeug Identifizierungsnummer im Fahrzeugschein?
Die Fahrzeug Identifizierungsnummer (FIN) im Fahrzeugschein befindet sich normalerweise unter dem Punkt E, in der Nähe der Angaben zum Fahrzeugtyp und der Fahrzeugklasse. Sie besteht aus 17 Zeichen und dient zur eindeutigen Identifizierung eines Fahrzeugs. Die FIN ist wichtig für die Identifizierung und Registrierung von Fahrzeugen und wird auch bei Diebstahl oder Unfällen benötigt. Es ist ratsam, die FIN im Fahrzeugschein regelmäßig zu überprüfen, um sicherzustellen, dass sie mit der tatsächlichen FIN des Fahrzeugs übereinstimmt. **
Welche winterlichen Kostüme eignen sich gut für Karneval oder Fasching?
Eisprinzessin, Schneemann und Rentier sind beliebte winterliche Kostüme für Karneval oder Fasching. Diese Kostüme sind kreativ, leicht erkennbar und passen gut zur kalten Jahreszeit. Accessoires wie Glitzer, Kunstschnee oder Rentiergeweihe können das Kostüm noch authentischer machen. **

Ähnliche Suchbegriffe für Umsatzsteuer-Identifizierungsnummer
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Identifizierungsnummer:
-
Musik, Spaß, Superstars - Preis vom 27.10.2026 13:04:29 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : Buena Vista, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, RegionCode : 2, Format : Dolby, Feature : Medium : DVD, medium : DVD, releaseDate : 2005-08-04, runningTime : 62 minutes, theatricalReleaseDate : 2005-01-013,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind typische Kostüme und Verkleidungen für eine Maskerade-Party?
Typische Kostüme für eine Maskerade-Party sind historische Figuren wie Könige oder Königinnen, Märchenfiguren wie Feen oder Hexen und Maskenball-Kostüme wie Harlekins oder Venezianische Masken. Auch Tierkostüme, Superhelden oder Filmcharaktere sind beliebte Verkleidungen für eine Maskerade-Party. Accessoires wie Masken, Hüte oder Schmuck sind wichtige Ergänzungen für das perfekte Kostüm. **
-
"Was sind typische Kostüme und Bräuche, die man beim Fasching oder Karneval findet?"
Typische Kostüme sind zum Beispiel Clowns, Prinzessinnen, Superhelden oder Tiere. Beim Karneval werden oft Umzüge mit bunt geschmückten Wagen veranstaltet. Es gibt auch traditionelle Bräuche wie das Werfen von Süßigkeiten oder das Verkleiden als Hexen und Geister. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **

Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Identifizierungsnummer:
-
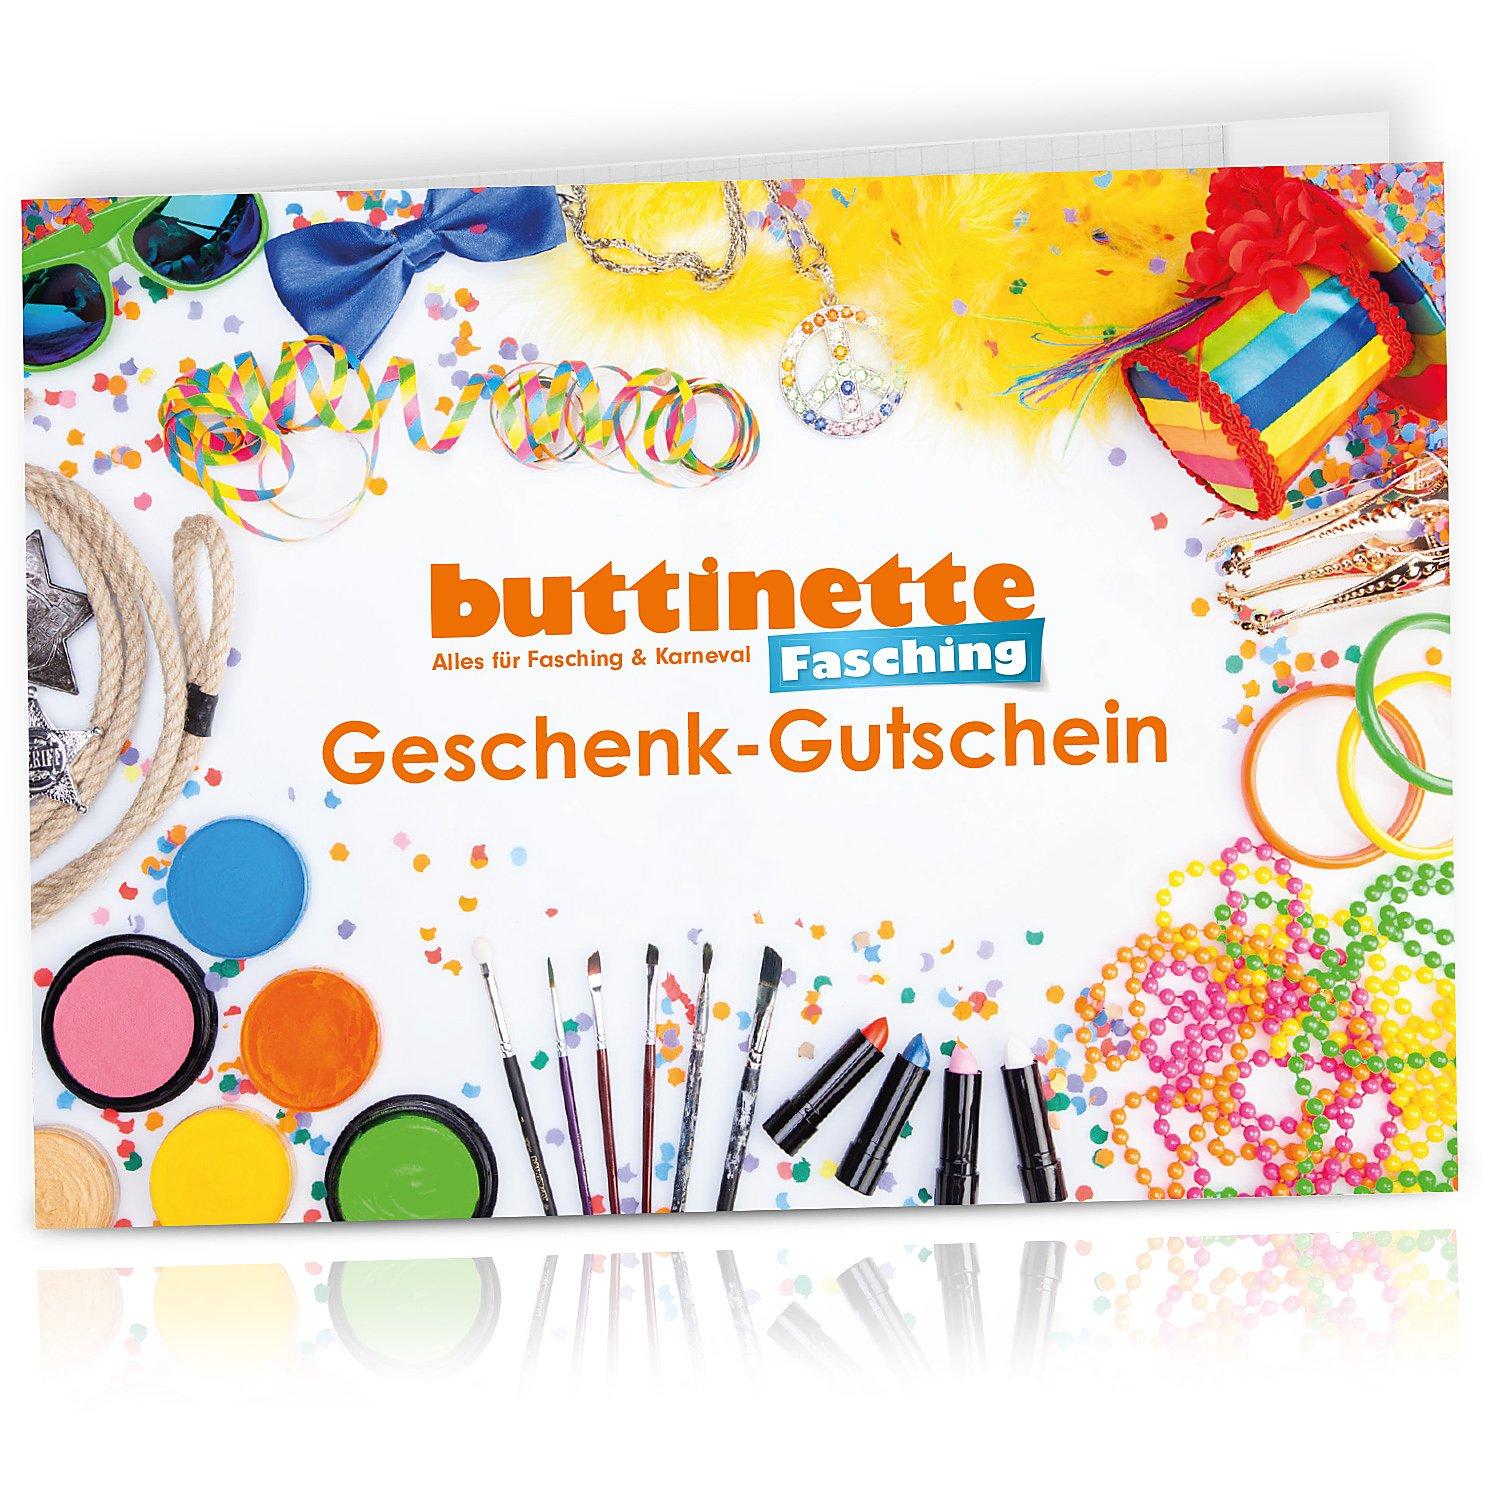
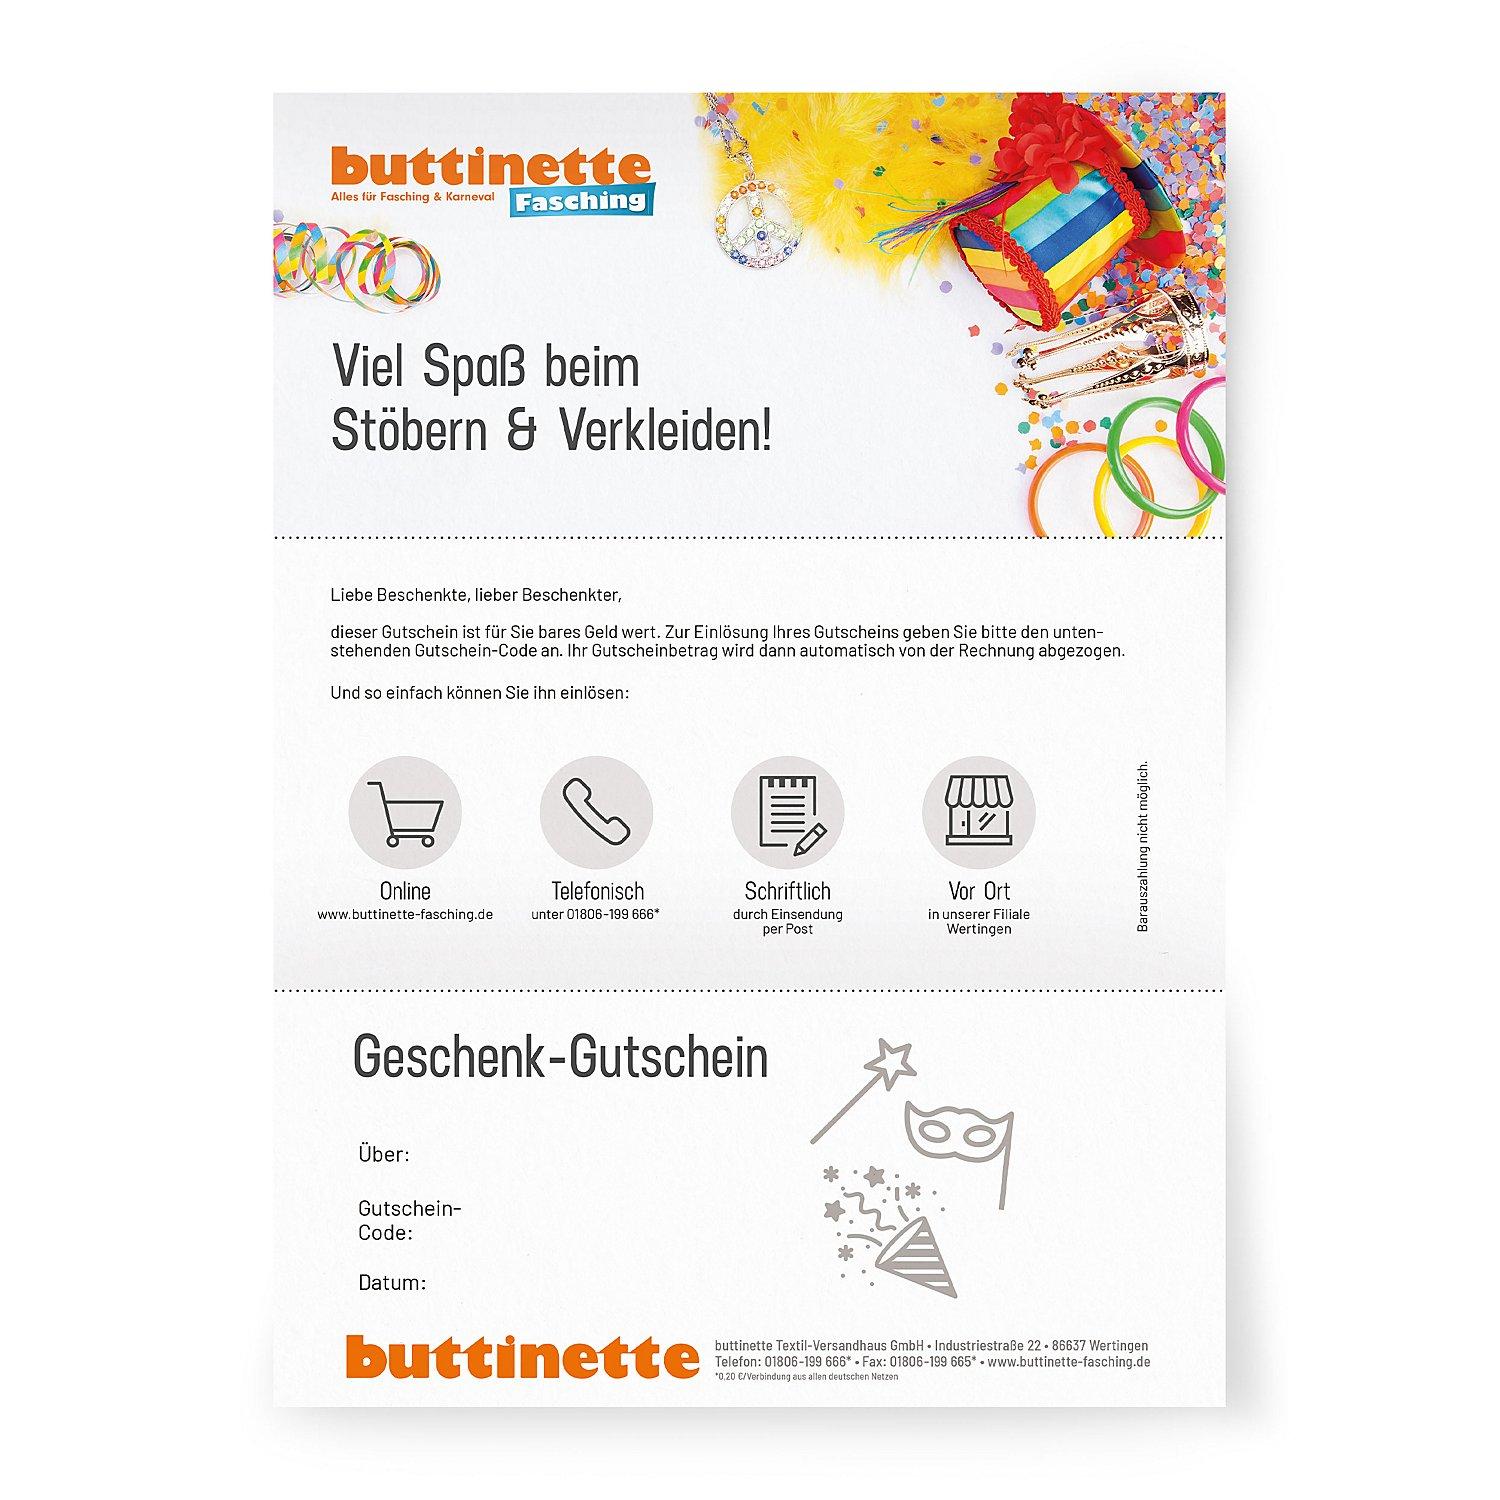
Geschenk-Gutschein "Fasching & Karneval"Verschenken Sie die größtmögliche Auswahl mit dem buttinette Geschenk-Gutschein! Betrag eingeben, Gutschein-Versandart wählen – fertig!Und so funktioniert´s:Per E-MailWählen Sie den gewünschten Gutschein-Betrag (ab 20 Euro). Gehen Sie zur Kasse und bezahlen den Gutschein via Sofortüberweisung, PayPal oder Kreditkarte. Nach Auftragsbearbeitung erhalten Sie Ihren Gutschein inkl. Vorlage zum Ausdrucken und Befüllen per E-Mail. Der Gutscheincode ist sofort gültig.Per PostSie erhalten den Gutschein mit separater Rechnung per Post. Zusätzlich erhalten Sie Ihren Gutschein auch per Mail und können ihn bei Bedarf vorab selbst ausdrucken.Bitte beachten Sie: Erst mit Bezahlung der Rechnung erhält der Gutschein seine Gültigkeit.Eingelöst werden kann der Geschenk-Gutschein im Online-Shop durch Eingabe des Gutschein-Codes im Warenkorb, telefonisch oder schriftlich durch Einsendung des Gutscheins mit einer Bestellung. Eine Barauszahlung des Betrages oder eine Verrechnung mit Rabattaktionen ist nicht möglich.Sollten Sie nur den Geschenk-Gutschein bestellen, berechnen wir keine Versandkosten20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo finde ich die Fahrzeug Identifizierungsnummer im Fahrzeugschein?
Die Fahrzeug Identifizierungsnummer (FIN) im Fahrzeugschein befindet sich normalerweise unter dem Punkt E, in der Nähe der Angaben zum Fahrzeugtyp und der Fahrzeugklasse. Sie besteht aus 17 Zeichen und dient zur eindeutigen Identifizierung eines Fahrzeugs. Die FIN ist wichtig für die Identifizierung und Registrierung von Fahrzeugen und wird auch bei Diebstahl oder Unfällen benötigt. Es ist ratsam, die FIN im Fahrzeugschein regelmäßig zu überprüfen, um sicherzustellen, dass sie mit der tatsächlichen FIN des Fahrzeugs übereinstimmt. **
-
Welche winterlichen Kostüme eignen sich gut für Karneval oder Fasching?
Eisprinzessin, Schneemann und Rentier sind beliebte winterliche Kostüme für Karneval oder Fasching. Diese Kostüme sind kreativ, leicht erkennbar und passen gut zur kalten Jahreszeit. Accessoires wie Glitzer, Kunstschnee oder Rentiergeweihe können das Kostüm noch authentischer machen. **
-
Was sind typische Kostüme und Verkleidungen für eine Maskerade-Party?
Typische Kostüme für eine Maskerade-Party sind historische Figuren wie Könige oder Königinnen, Märchenfiguren wie Feen oder Hexen und Maskenball-Kostüme wie Harlekins oder Venezianische Masken. Auch Tierkostüme, Superhelden oder Filmcharaktere sind beliebte Verkleidungen für eine Maskerade-Party. Accessoires wie Masken, Hüte oder Schmuck sind wichtige Ergänzungen für das perfekte Kostüm. **
-
"Was sind typische Kostüme und Bräuche, die man beim Fasching oder Karneval findet?"
Typische Kostüme sind zum Beispiel Clowns, Prinzessinnen, Superhelden oder Tiere. Beim Karneval werden oft Umzüge mit bunt geschmückten Wagen veranstaltet. Es gibt auch traditionelle Bräuche wie das Werfen von Süßigkeiten oder das Verkleiden als Hexen und Geister. **
Ähnliche Suchbegriffe für Umsatzsteuer-Identifizierungsnummer
-
Musik, Spaß, Superstars - Preis vom 27.10.2026 13:04:29 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : Buena Vista, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, RegionCode : 2, Format : Dolby, Feature : Medium : DVD, medium : DVD, releaseDate : 2005-08-04, runningTime : 62 minutes, theatricalReleaseDate : 2005-01-013,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschenk-Gutschein "Fasching & Karneval"Verschenken Sie die größtmögliche Auswahl mit dem buttinette Geschenk-Gutschein! Betrag eingeben, Gutschein-Versandart wählen – fertig!Und so funktioniert´s:Per E-MailWählen Sie den gewünschten Gutschein-Betrag (ab 20 Euro). Gehen Sie zur Kasse und bezahlen den Gutschein via Sofortüberweisung, PayPal oder Kreditkarte. Nach Auftragsbearbeitung erhalten Sie Ihren Gutschein inkl. Vorlage zum Ausdrucken und Befüllen per E-Mail. Der Gutscheincode ist sofort gültig.Per PostSie erhalten den Gutschein mit separater Rechnung per Post. Zusätzlich erhalten Sie Ihren Gutschein auch per Mail und können ihn bei Bedarf vorab selbst ausdrucken.Bitte beachten Sie: Erst mit Bezahlung der Rechnung erhält der Gutschein seine Gültigkeit.Eingelöst werden kann der Geschenk-Gutschein im Online-Shop durch Eingabe des Gutschein-Codes im Warenkorb, telefonisch oder schriftlich durch Einsendung des Gutscheins mit einer Bestellung. Eine Barauszahlung des Betrages oder eine Verrechnung mit Rabattaktionen ist nicht möglich.Sollten Sie nur den Geschenk-Gutschein bestellen, berechnen wir keine Versandkosten20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.